Kindle出版と個人事業主の違いとは?開業届と税金の基礎を徹底解説

のべ600名以上・累計10,000冊以上の出版を支援してきた石黒秀樹が解説します。
Kindle出版を始めると、「印税の税金はどうなるの?」「開業届を出して個人事業主になった方がいいの?」と疑問を持つ方は多いです。
結論から言うと、Kindle出版を始めたからといって、すぐに開業届を出して個人事業主になる必要があるわけではありません。
また、開業届を提出しただけで、Kindle出版の所得が自動的に「事業所得」になるわけでもありません。
税務上は、出版活動の規模・継続性・営利性・帳簿の状況などを総合して、事業所得または雑所得などとして判断します。
この記事では、Kindle出版と個人事業主の違い、開業届を出すタイミング、雑所得と事業所得の違い、青色申告、必要経費、確定申告まで初心者向けに解説します。
▶ 印税収入を伸ばしたい・収益化の仕組みを作りたい方はこちらからチェックできます:
印税・収益化 の記事一覧
Kindle出版を始めたら個人事業主になる?
Kindle出版は、AmazonのKDP(Kindle Direct Publishing)を利用すれば、個人でも始められます。
KDPで1冊出版したからといって、その時点で必ず個人事業主として税務上扱われるわけではありません。
「Kindle出版をしている人」と「税務上の事業所得として出版活動を行っている人」は同じではないと考えてください。
開業届を出していなくてもKindle出版はできる
KDPへ登録するために、税務署へ個人事業の開業届を提出している必要はありません。
会社員・主婦・学生などでも、KDPの利用条件を満たせば個人として出版できます。
つまり、
- まず1冊だけ出版してみる
- 趣味として出版する
- 副業として小規模に始める
といった段階で、KDPを利用するためだけに開業届が必須になるわけではありません。
開業届と所得区分は別問題
ここは特に重要です。
開業届を提出したからといって、Kindle出版による所得が自動的に事業所得になるわけではありません。
反対に、開業届を出していないことだけを理由に、必ず雑所得になるとも限りません。
事業所得か雑所得かは、実際の出版活動の状況をもとに判断されます。
Kindle出版の収入は雑所得?事業所得?
Kindle出版で受け取るロイヤリティについては、活動実態によって所得区分を考える必要があります。
国税庁は、原稿料や著作権使用料などについて、事業所得と認められるものを除き「業務に係る雑所得」の例として挙げています。
一方、出版活動が社会通念上「事業」と認められる程度に行われていれば、事業所得となる可能性があります。
雑所得になりやすいケース
たとえば、
- 試しに1冊だけ出版した
- 出版活動の規模が小さい
- 本格的な事業として運営していない
- 本業とは別に副収入として行っている
といった場合は、業務に係る雑所得として扱われるケースがあります。
ただし、「副業だから必ず雑所得」という単純なルールではありません。
事業所得になるかは総合的に判断される
国税庁では、事業所得かどうかについて、社会通念上、事業と称する程度で活動しているかを基準に判断するとしています。
具体的には、
- 営利性・有償性
- 継続性・反復性
- 自己の計算と責任で行っているか
- 活動に費やす時間や労力
- 人的・物的設備
- 収益を継続して得られる可能性
- 帳簿や取引記録の状況
などが判断材料になります。
したがって、「年間○冊出版したら事業所得」「月○万円を超えたら事業所得」といった一律の基準はありません。
Kindle出版で開業届を出すタイミング
出版活動を事業として継続していくのであれば、個人事業の開業届について検討します。
たとえば、
- 今後も継続して出版する予定がある
- 収益を得ることを目的として本格的に運営している
- 外注・広告などを使って事業として展開している
- 出版活動を継続的に管理している
といった場合は、税務上の事業として扱うかどうかも含めて整理しておくとよいでしょう。
ただし、開業届を提出するかどうかと、所得区分の判断は別です。
開業届を出しただけでは青色申告にならない
「開業届を出せば青色申告できる」と思われがちですが、青色申告をするには「所得税の青色申告承認申請書」も別途提出する必要があります。
原則として、その年の3月15日までに提出します。
その年の1月16日以後に新たに事業を開始した場合は、事業開始日から2か月以内が提出期限です。
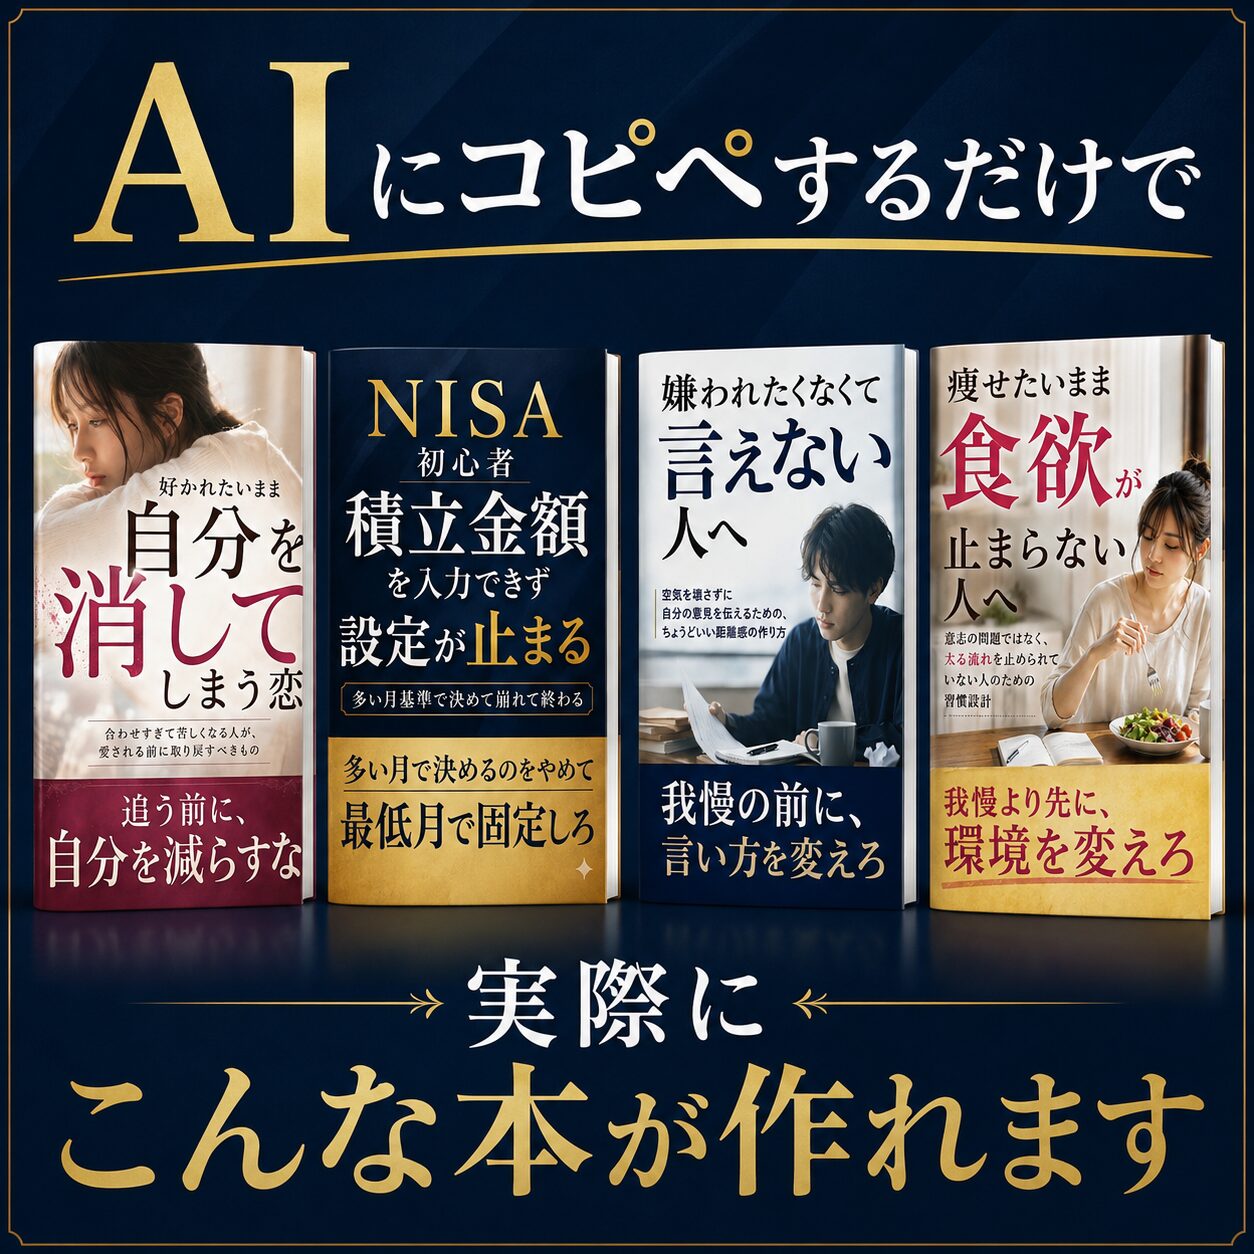
AI×外注で出版したい方向けに、限定動画や実践マニュアルも公開しています。
青色申告にはどんなメリットがある?
出版活動が事業所得に該当し、青色申告の承認を受けている場合は、一定の税務上の特典があります。
青色申告特別控除
青色申告特別控除には、条件によって10万円・55万円・65万円があります。
55万円控除を受けるには、事業所得などについて複式簿記で記帳し、貸借対照表・損益計算書などを期限内に提出する必要があります。
65万円控除を受けるには、55万円控除の条件に加えて、
- e-Taxで期限内に申告する
- 一定の要件を満たす優良な電子帳簿を保存する
のいずれかが必要です。
単に開業届や青色申告承認申請書を提出しただけで、自動的に65万円控除になるわけではありません。
赤字を繰り越せる場合がある
青色申告を行う事業所得では、一定の要件のもとで純損失を翌年以後へ繰り越せる制度などもあります。
ただし、雑所得の赤字を他の所得と自由に損益通算したり、青色申告の純損失として繰り越したりすることはできません。
Kindle出版の必要経費とは?
Kindle出版で所得を計算する際は、収入を得るために必要だった費用を必要経費として差し引ける場合があります。
代表的なものとしては、
- 表紙デザインの外注費
- 挿絵・イラスト制作費
- 校正・編集費
- 原稿制作に使用するソフトやサービスの利用料
- 出版に必要な資料・書籍代
- 広告費
- 外注ライターへの報酬
などが考えられます。
パソコン代などは全額経費とは限らない
パソコンやインターネット回線などをプライベートとKindle出版の両方で使用している場合は、事業・業務に使用した部分だけを合理的に分けて計上する必要があります。
また、高額なパソコンなどは購入した年に全額経費になるとは限らず、減価償却が必要になる場合があります。
雑所得でも必要経費は差し引ける
「個人事業主でなければ経費にできない」というわけではありません。
業務に係る雑所得でも、総収入金額から必要経費を差し引いて所得を計算します。
そのため、開業届を出していない段階でも、出版に関係する領収書や支払い履歴は残しておきましょう。
Kindle出版の売上はいつ計上する?
KDPでは、書籍が売れた月とAmazonから実際に入金される月が異なります。
KDPのロイヤリティは通常、売上が報告された月の末から約60日後に支払われます。
そのため、帳簿上の売上計上時期と銀行への入金時期がずれることがあります。
特に事業所得では、原則として収入が確定した時点を基準に記帳するため、単純に入金日だけで売上を記録すればよいとは限りません。
自分の所得区分や記帳方法に応じて処理してください。
KDPの支払い時期については、『Kindle出版の入金はいつ?支払いサイクルと未入金対処を徹底解説』も参考になります。
Kindle出版はいくら稼いだら確定申告が必要?
確定申告が必要かどうかは、Kindle出版の所得だけでなく、給与やその他の所得なども含めて判断します。
会社員の「20万円ルール」
給与所得者については、一定の要件を満たす場合、給与所得・退職所得以外の所得の合計が年間20万円以下なら所得税の確定申告が不要になることがあります。
ここでいう20万円は売上ではなく「所得」です。
たとえばKindle出版で30万円の収入があっても、必要経費が15万円なら所得は15万円です。
ただし、20万円以下なら「税金が一切関係ない」という意味ではありません。
住民税の申告が必要になる場合があります。また、医療費控除など別の理由で所得税の確定申告をする場合は、20万円以下の副業所得も含めて申告します。
雑所得でも帳簿や記録は残した方がいい
事業所得だけでなく、業務に係る雑所得についても、収入や必要経費を正確に計算できるよう記録を残すことが重要です。
KDPの場合は、
- ロイヤリティレポート
- 銀行への入金記録
- 外注費の請求書・領収書
- ソフト・サービスの利用明細
- 広告費
などを保存しておくと、確定申告時に確認しやすくなります。
開業届を出すと帳簿付けが始まる?
「開業届を出すと、その瞬間から初めて帳簿を付ける義務が発生する」と考えるのは正確ではありません。
所得の種類や収入規模などに応じて記帳・書類保存のルールがあります。
特に事業所得として申告する場合や青色申告を利用する場合は、適切な帳簿作成が重要です。
そのため、開業届を出す前の段階から収入と支出を記録しておく方が安全です。
青色申告と白色申告の違い
事業所得として申告する場合は、青色申告または白色申告で申告します。
| 青色申告 | 白色申告 | |
|---|---|---|
| 事前申請 | 必要 | 不要 |
| 青色申告特別控除 | 10万円・55万円・65万円 | なし |
| 記帳 | 控除額などに応じた要件あり | 記帳・保存が必要 |
| 純損失の繰越 | 一定の要件で可能 | 青色申告の特典なし |
以前は「白色申告ならほとんど帳簿がいらない」というイメージもありましたが、現在は白色申告でも記帳や帳簿書類の保存が必要です。
Kindle出版で源泉徴収されることはある?
KDPでは、非米国人に対する一定の米国源泉ロイヤリティなどについて源泉徴収が発生する場合があります。
ただし、KDPのすべての印税から一律30%引かれるわけではありません。
税務インタビューで居住国や外国TINなどを正しく登録し、租税条約の条件を満たせば、米国源泉徴収率を軽減できる場合があります。
源泉徴収の対象となる売上や税務情報の設定については、『Kindle出版の源泉徴収とは?日本在住著者が知るべき税金ルールを徹底解説』で詳しく解説しています。
1冊だけ出版した場合は個人事業主になる必要がある?
1冊だけ試しに出版したからといって、必ず個人事業主として開業届を提出する必要があるわけではありません。
活動規模や継続性などによっては、業務に係る雑所得として扱われるケースがあります。
ただし、「1冊なら必ず雑所得」というルールもありません。
すでに出版を事業として行っている人が1冊を販売する場合など、活動全体の実態によって判断は変わります。
複数冊を出版していれば事業所得になる?
複数冊を出版していることは、継続性を判断する材料の一つにはなります。
しかし、
「年間2~3冊なら事業所得」
「毎月1冊なら事業所得」
といった冊数だけの基準はありません。
出版冊数だけでなく、営利性・継続性・活動規模・帳簿・労力などを総合して判断されます。
開業届を出せば経費の範囲が広がる?
これもよくある誤解です。
開業届を出したこと自体によって、私的な支出まで経費にできるようになるわけではありません。
必要経費になるかどうかは、その支出が収入を得るために必要なものだったかで判断します。
雑所得でも必要経費は認められるため、「開業届を出さないと経費にできない」ということもありません。
個人事業主になった方がいい人
Kindle出版を事業として継続する意思があり、実際の活動も事業といえる規模になっているのであれば、個人事業として整理するメリットがあります。
たとえば、
- 継続的に複数冊を出版している
- 出版収益を伸ばすため継続的に活動している
- 広告・外注などへ継続投資している
- 売上・経費を事業として管理している
- 青色申告を利用したい
といった人です。
ただし、これらに当てはまれば自動的に事業所得になるという意味ではありません。
まだ個人事業主にしなくてもよいケース
反対に、
- まず1冊試してみたい
- 趣味として出版している
- 今後継続するか決まっていない
- 収益活動としての実態がまだ小さい
といった段階なら、すぐに開業届を出さず、まず出版活動と収益を記録しながら判断する方法もあります。
ペーパーバックを出したら所得区分は変わる?
KDPでは電子書籍だけでなくペーパーバックも出版できます。
紙版を追加したからといって、それだけで雑所得から事業所得へ変わるわけではありません。
電子書籍・紙版を含めた出版活動全体の実態によって所得区分を判断します。
また、KDPのペーパーバックはプリント・オン・デマンド方式なので、通常は著者が自分で大量の在庫を仕入れて販売する仕組みではありません。
Kindle出版と個人事業主でよくある質問
Kindle出版を始めたら開業届は必須ですか?
いいえ。
KDPで出版するための条件として、開業届の提出は求められていません。
開業届を出せば事業所得になりますか?
いいえ。
所得区分は、実際の活動が社会通念上事業と認められる程度かどうかなどをもとに判断します。
副業のKindle出版は必ず雑所得ですか?
必ずではありません。
副業であっても活動実態によって事業所得となる可能性があります。
雑所得でも経費は使えますか?
はい。
業務に係る雑所得は、総収入金額から必要経費を差し引いて計算します。
青色申告は誰でもできますか?
青色申告は、事業所得・不動産所得・山林所得がある人が対象です。
業務に係る雑所得について青色申告特別控除を利用することはできません。
青色申告なら必ず65万円控除ですか?
いいえ。
控除額は10万円・55万円・65万円があり、それぞれ要件が異なります。
会社員ならKindle所得20万円以下は何もしなくていいですか?
そうとは限りません。
所得税の確定申告が不要になるケースでも、住民税の申告が必要になる場合があります。
まとめ|Kindle出版と個人事業主は別に考える
Kindle出版を始めたからといって、自動的に個人事業主になるわけではありません。
また、開業届を出したからといって、所得が自動的に事業所得へ変わるわけでもありません。
重要なのは、実際の出版活動が社会通念上「事業」といえる程度で行われているかです。
- KDP出版に開業届は必須ではない
- 開業届と事業所得の判定は別
- 原稿料・著作権使用料などは、事業所得と認められるものを除き業務に係る雑所得になり得る
- 事業所得か雑所得かに一律の売上・冊数基準はない
- 雑所得でも必要経費を差し引ける
- 青色申告は事業所得などが対象
- 青色申告特別控除は10万円・55万円・65万円
- 65万円控除には複式簿記などに加え、e-Tax申告または一定の電子帳簿保存が必要
- 会社員の20万円ルールは売上ではなく所得で判断する
- 所得税の確定申告が不要でも住民税申告が必要な場合がある
まずはKDPの売上と出版に使った費用を記録し、活動を継続して事業として育てていく段階になったら、開業届や青色申告について検討するとよいでしょう。
所得区分の判断が難しい場合や収益が大きくなってきた場合は、税務署や税理士へ自分の活動実態を伝えたうえで確認してください。
【著者:石黒秀樹】
Kindle出版サポート歴5年。
累計受講生600名以上。
受講生の累計出版数10,000冊以上。(2026年時点)
AIとテンプレートを活用した、 再現性の高いKindle出版の仕組みをお伝えしています。
───
AI×外注で出版したい方向けに、限定動画や実践マニュアルも公開しています。